Reale Kosten eines Lieferwagens: Leitfaden zur TCO-Berechnung vor dem Kauf
Erfahren Sie, wie Sie den Total Cost of Ownership (TCO) für einen Lieferwagen berechnen. Lernen Sie die Unterscheidung zwischen festen, variablen und Opportunitätskosten kennen, um die wahre Rentabilität Ihres Lieferwagens zu bewerten.
Das Wichtigste
Der Kaufpreis ist nur ein Teil der tatsächlichen Kosten eines Lieferwagen. Diese Anleitung zerlegt den Total Cost of Ownership (TCO) in feste, variable und Opportunitätskosten und bietet eine praktische Methode zur Berechnung des Kosten pro Kilometer sowie zur fundierten finanziellen Entscheidungsfindung.
Warum der Kaufpreis nur ein Teil der realen Kosten ist
Bei der Bewertung eines Lieferwagens konzentriert man sich häufig auf den Listenpreis oder die anfänglichen Finanzierungsbedingungen. Der Kaufpreis stellt jedoch lediglich einen Bruchteil der Gesamtausgaben dar, die das Unternehmen während der Nutzungsdauer des Fahrzeugs trägt. Das Konzept des Total Cost of Ownership (TCO) ermöglicht es, die vollständige finanzielle Realität zu visualisieren – nicht nur was beim Erwerb gezahlt wird, sondern alles bis zum Verkauf oder endgültigen Stilllegen.
Quellen dieses Abschnitts: Geotab ↗
Definition des TCO: feste, variable und Opportunitätskosten
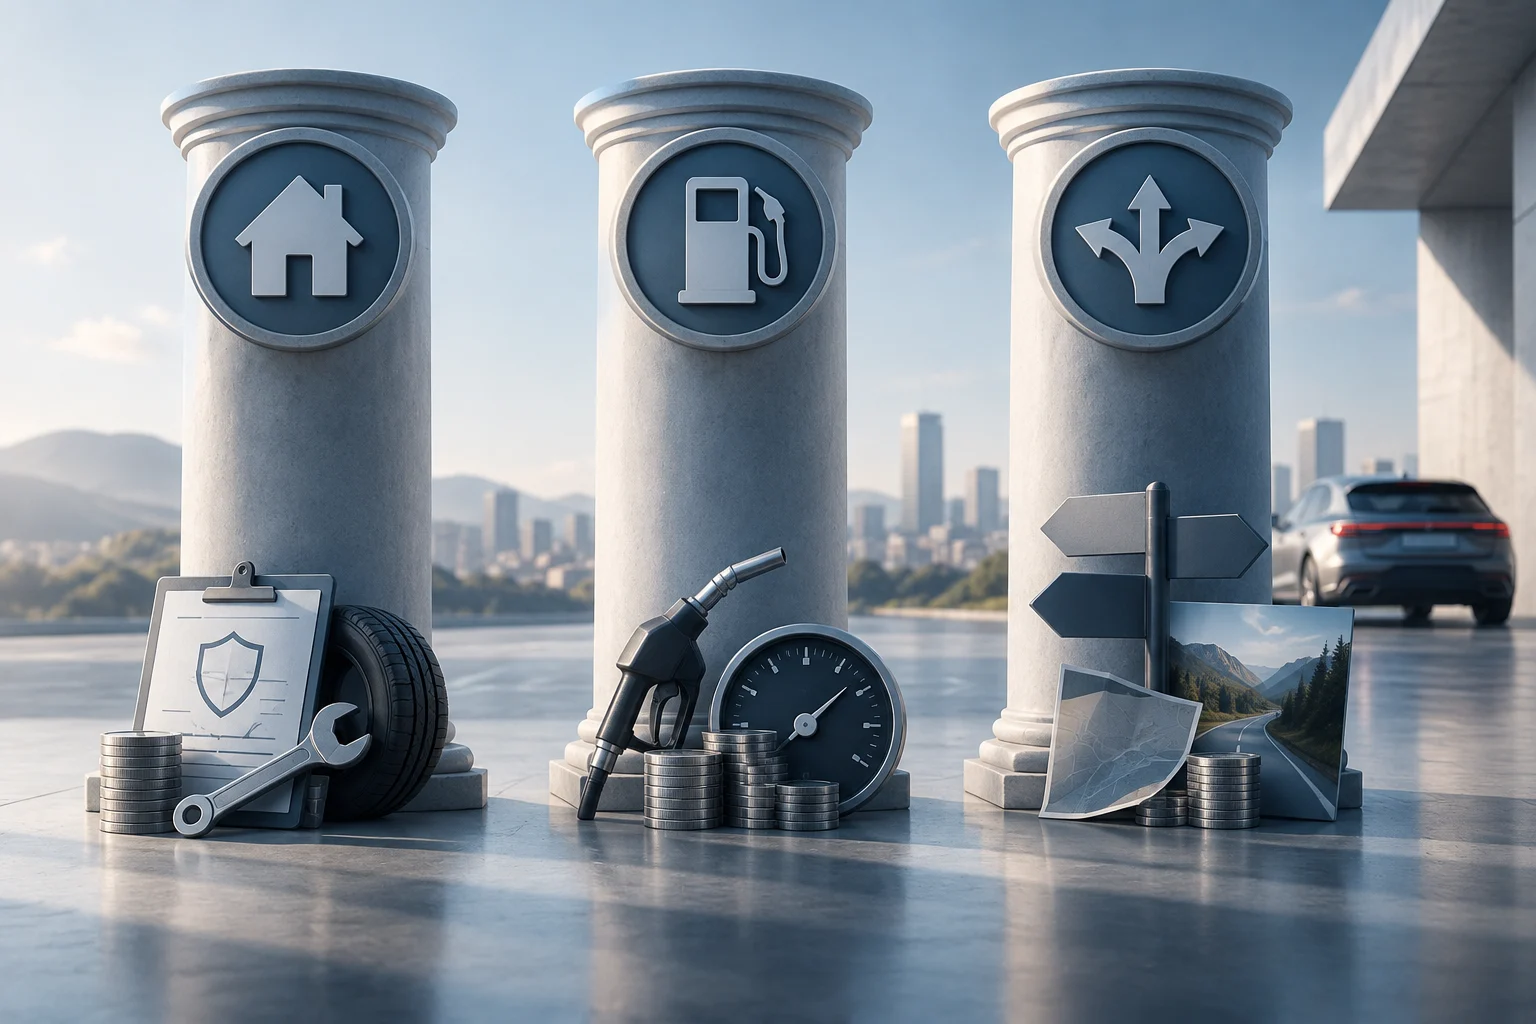
Der TCO gliedert sich in drei Hauptkategorien für eine detailliertere Analyse: feste Kosten, variable Kosten und Opportunitätskosten. Feste Kosten fallen unabhängig von der Nutzung an – z. B. Versicherung, Steuern und Finanzierungsraten. Variable Kosten hängen direkt von der Nutzungsintensität ab; Kraftstoff und geplante Wartung sind die wichtigsten Bestandteile. Opportunitätskosten repräsentieren den wirtschaftlichen Wert des Produktivitätsverlusts oder der Einnahmeverluste, wenn das Fahrzeug nicht verfügbar ist.
Quellen dieses Abschnitts: Motor16 ↗ · EspacioFurgo ↗
- Feste Kosten: Versicherung, Steuern, Finanzierung und Abschreibung.
- Variable Kosten: Kraftstoff, geplanter Wartung und Reifen.
- Opportunitätskosten: Ausfallzeit und Produktivitätsverlust.
- Schlüsselvariablen: Nutzungsjahre und jährliche Kilometer.
Feste Kosten: Versicherung, Steuern, Finanzierung und Abschreibung
Die festen Kosten bilden die Basis des TCO und sollten als monatliche oder jährliche konstante Ausgaben betrachtet werden. Die Abschreibung ist in den meisten Fällen der größte Bestandteil des TCO. Sie wird berechnet als Differenz zwischen dem Kaufpreis und dem geschätzten Restwert am Ende der Nutzungsdauer.
Quellen dieses Abschnitts: Motor16 ↗
- Abschreibung: Differenz zwischen Kaufpreis und Restwert.
- Versicherung: Jährliche Kosten variieren je nach Profil und Nutzung.
- Steuern: Zulassungssteuer und andere lokale Abgaben.
- Finanzierung: Raten für Kredit, Leasing oder Miete.
Variable Kosten: Kraftstoff, geplanter Wartung und Reifen
Variable Kosten sind direkt proportional zu den zurückgelegten Kilometern. Der Kraftstoff ist der sichtbarste Bestandteil, aber nicht immer der entscheidende im TCO langfristig.
Quellen dieses Abschnitts: Motor16 ↗
- Kraftstoff: Kosten abhängig von Verbrauch und Literpreis.
- Geplante Wartung: Inspektionen, Ölwechsel, Bremsen usw.
- Reifen: Regelmäßiger Austausch je nach Verschleiß.
- Berechnung: Summe aller variablen Kosten geteilt durch die jährlichen Kilometer.
Opportunitätskosten: Ausfallzeit und Produktivität
Opportunitätskosten sind oft übersehen, aber entscheidend für ein Logistikunternehmen. Wenn ein Lieferwagen ausfällt und repariert werden muss, zahlt das Unternehmen nicht nur die Reparaturkosten, sondern verliert auch die Einnahmen, die das Fahrzeug während der Ausfallzeit hätte generieren können.
Quellen dieses Abschnitts: Geotab ↗
- Ausfallzeit: Stunden oder Tage, in denen das Fahrzeug nicht arbeiten kann.
- Produktivitätsverlust: Nicht erzielte Einnahmen während der Ausfallzeit.
- Zuverlässigkeit: Einfluss der Ausfallwahrscheinlichkeit auf den TCO.
- Bewertung: Schätzung des wirtschaftlichen Werts verlorener Arbeitskapazität.
Wie man ein realistisches Tabellenkalkulationsblatt erstellt
Um ein realistisches TCO-Blatt zu erstellen, empfiehlt es sich, die folgenden Schritte zu befolgen: 1) Definieren Sie den Nutzungszeitraum (Jahre) und die jährlichen Kilometer. 2) Schätzen Sie Kaufpreis und Restwert am Ende des Zeitraums. 3) Berechnen Sie die jährliche Abschreibung. 4) Addieren Sie die jährlichen festen Kosten (Versicherung, Steuern, Finanzierung). 5) Schätzen Sie die jährlichen variablen Kosten (Kraftstoff, Wartung, Reifen) basierend auf den jährlichen Kilometern.
| Kategorie | Komponenten | Nutzungsabhängigkeit |
|---|---|---|
| Feste Kosten | Abschreibung, Versicherung, Steuern, Finanzierung | Unabhängig von Kilometern |
| Variable Kosten | Kraftstoff, Wartung, Reifen | Proportional zu Kilometern |
| Opportunitätskosten | Ausfallzeit, Produktivitätsverlust | Abhängig von Zuverlässigkeit |
Quellen dieses Abschnitts: EspacioFurgo ↗
- Schritt 1: Nutzungsjahre und jährliche Kilometer definieren.
- Schritt 2: Kaufpreis und Restwert schätzen.
- Schritt 3: Jährliche Abschreibung berechnen.
- Schritt 4: Feste Kosten addieren.
- Schritt 5: Variable Kosten schätzen.
- Schritt 6: Opportunitätskosten schätzen.
- Schritt 7: Gesamter TCO ermitteln und pro Kilometer teilen.
Häufige Fehler bei der Budgetierung eines Lieferwagens
Ein häufiger Fehler besteht darin, sich ausschließlich auf den Kaufpreis oder die monatliche Finanzierungsrate zu konzentrieren und dabei langfristige Betriebskosten zu vernachlässigen.
Quellen dieses Abschnitts: Motor16 ↗
- Fehler 1: Nur auf Kaufpreis achten.
- Fehler 2: Wartung und Reifen unterschätzen.
- Fehler 3: Opportunitätskosten ignorieren.
- Fehler 4: Kosten pro Kilometer nicht vergleichen.
- Fehler 5: Garantien und Wartungspläne prüfen.
Was ist der TCO eines Lieferwagens?
Der TCO (Total Cost of Ownership) umfasst die Gesamtkosten des Besitzes eines Fahrzeugs, einschließlich Kauf, Finanzierung, Versicherung, Steuern, Kraftstoff, Wartung, Reifen und Opportunitätskosten durch Ausfall.
Wie berechnet man die Kosten pro Kilometer eines Lieferwagens?
Man addiert alle TCO-Kosten (fest, variabel, opportunistisch) für einen definierten Zeitraum und teilt das Ergebnis durch die während dieses Zeitraums zurückgelegten Kilometer.
Warum ist es wichtig, Opportunitätskosten zu berücksichtigen?
Opportunitätskosten stellen den Verlust von Einnahmen dar, wenn ein Fahrzeug wegen Ausfall oder Wartung nicht einsatzfähig ist. In Logistikunternehmen können diese Kosten erheblich sein und sollten im TCO berücksichtigt werden.
Welche Variablen sind entscheidend für die Berechnung des TCO?
Die beiden Schlüsselfaktoren sind die geplante Nutzungsdauer in Jahren und die geschätzten jährlichen Kilometer. Diese Werte bilden die Basis für alle weiteren Kostenprognosen.